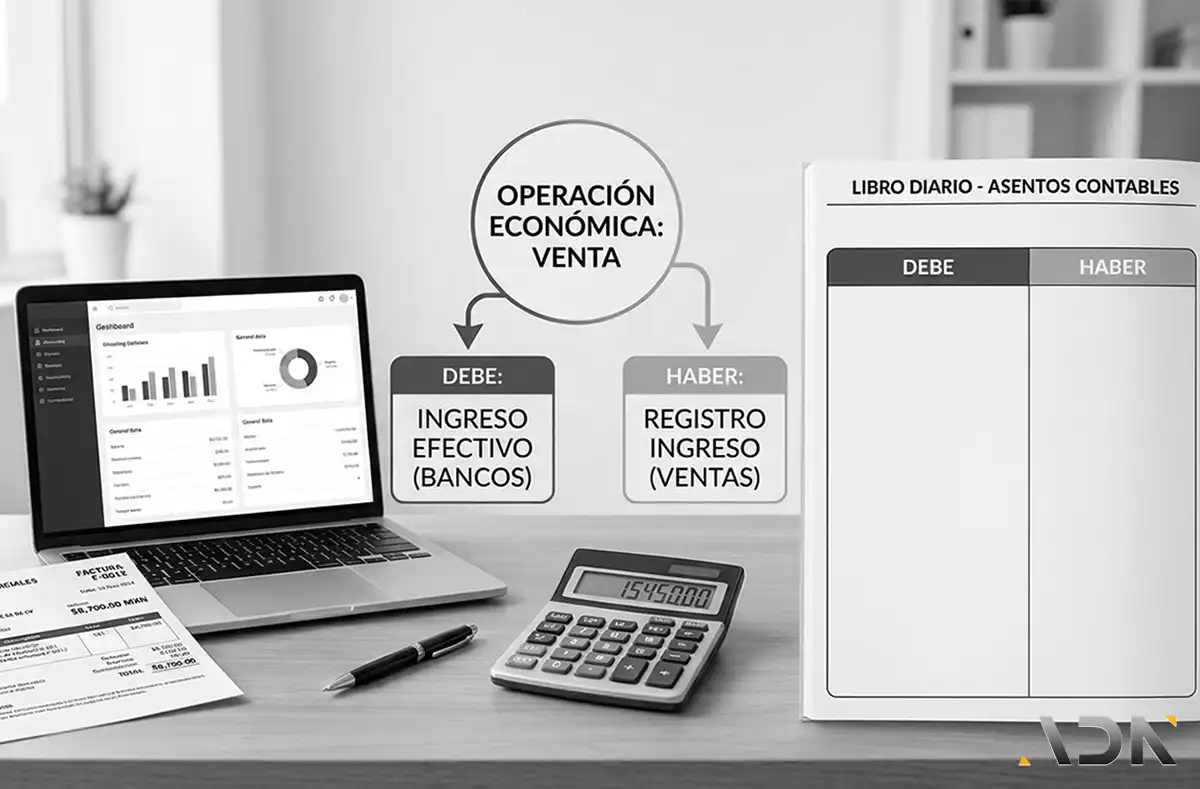
Para realizar un asiento contable, primero identifica la operación y las cuentas afectadas. Después determina si cada cuenta aumenta o disminuye, registra el movimiento en el debe o en el haber y comprueba que ambos lados sumen lo mismo.
La regla básica es:
- Los activos y gastos aumentan en el debe.
- Los pasivos, el capital y los ingresos aumentan en el haber.
- Toda operación afecta al menos a dos cuentas.
- La suma del debe siempre debe ser igual a la suma del haber.
¿Qué es un asiento contable?
Un asiento contable es el registro de una operación económica en el libro diario. En él se indican la fecha, las cuentas afectadas, los importes registrados en el debe y el haber y una descripción breve del movimiento.
Cada asiento muestra qué cambió en la empresa como consecuencia de una compra, venta, cobro, pago, aportación u otra operación.
¿Cómo funcionan el debe y el haber?
El debe es la parte izquierda del asiento y el haber es la parte derecha. La columna en la que se registra cada cuenta depende de su naturaleza y de si aumenta o disminuye.
| Tipo de cuenta | Aumenta en | Disminuye en |
|---|---|---|
| Activo | Debe | Haber |
| Gastos y costes | Debe | Haber |
| Pasivo | Haber | Debe |
| Capital contable | Haber | Debe |
| Ingresos | Haber | Debe |
El debe no significa pérdida ni el haber significa ganancia. Son los dos lados utilizados para registrar los efectos de cada operación.
Cómo realizar un asiento contable en 6 pasos
1. Identifica la operación
Revisa el comprobante y determina qué ocurrió:
- una compra;
- una venta;
- un cobro;
- un pago;
- una aportación de capital;
- la adquisición de un activo;
- el reconocimiento de un gasto.
Antes de elegir las cuentas, debes comprender el hecho económico que vas a registrar.
2. Identifica las cuentas afectadas
Toda operación afecta al menos a dos cuentas.
Por ejemplo, si la empresa compra mobiliario y paga mediante transferencia, intervienen:
- Mobiliario y equipo.
- Bancos.
3. Clasifica cada cuenta
Determina si cada cuenta pertenece al activo, pasivo, capital, ingresos, costes o gastos.
En el ejemplo anterior:
- Mobiliario y equipo es una cuenta de activo.
- Bancos también es una cuenta de activo.
4. Determina si las cuentas aumentan o disminuyen
La compra aumenta el mobiliario disponible, mientras que el pago disminuye el dinero de la cuenta bancaria.
- Mobiliario y equipo aumenta.
- Bancos disminuye.
5. Registra el debe y el haber
Como las cuentas de activo aumentan en el debe y disminuyen en el haber, el asiento queda de la siguiente manera:
| Cuenta | Debe | Haber |
|---|---|---|
| Mobiliario y equipo | $20,000 | |
| Bancos | $20,000 | |
| Total | $20,000 | $20,000 |
6. Comprueba el asiento
Antes de registrarlo definitivamente, verifica:
- que la operación tenga un comprobante;
- que las cuentas correspondan a lo que ocurrió;
- que los importes sean correctos;
- que se haya utilizado la fecha adecuada;
- que la suma del debe sea igual a la suma del haber.
Un asiento cuadrado no siempre es correcto. También debe utilizar las cuentas y el periodo contable adecuados.
Ejemplo de un asiento contable paso a paso
Una empresa compra papelería por $2,000 más IVA y acuerda pagarla posteriormente.
Identificación de las cuentas
En la operación intervienen:
- Gastos de papelería.
- IVA correspondiente.
- Proveedores.
Análisis de la operación
El gasto de papelería aumenta y se registra en el debe. También se reconoce el IVA de la operación. Como la compra todavía no se paga, surge una deuda con el proveedor que se registra en el haber.
Si se aplica la tasa general del 16 %, el IVA es de $320.
Registro del asiento
| Cuenta | Debe | Haber |
|---|---|---|
| Gastos de papelería | $2,000 | |
| IVA de la operación | $320 | |
| Proveedores | $2,320 | |
| Total | $2,320 | $2,320 |
La denominación exacta de las cuentas de IVA debe adaptarse al catálogo y al criterio contable utilizado por la empresa.
Ejemplos de asientos contables
Pago a un proveedor
La empresa paga mediante transferencia los $2,320 pendientes del ejemplo anterior.
| Cuenta | Debe | Haber |
|---|---|---|
| Proveedores | $2,320 | |
| Bancos | $2,320 | |
| Total | $2,320 | $2,320 |
Proveedores es una cuenta de pasivo. Como la deuda disminuye, se registra en el debe. Bancos es una cuenta de activo y, como su saldo disminuye, se registra en el haber.
Aportación inicial de capital
Los socios depositan $100,000 en la cuenta bancaria de la empresa.
| Cuenta | Debe | Haber |
|---|---|---|
| Bancos | $100,000 | |
| Capital social | $100,000 | |
| Total | $100,000 | $100,000 |
Bancos aumenta como activo y el capital social aumenta como fuente de recursos.
Cobro a un cliente
Un cliente paga mediante transferencia una deuda de $15,000.
| Cuenta | Debe | Haber |
|---|---|---|
| Bancos | $15,000 | |
| Clientes | $15,000 | |
| Total | $15,000 | $15,000 |
El dinero disponible en bancos aumenta, mientras que el derecho de cobro registrado en clientes disminuye.
Venta de servicios a crédito
Una empresa presta servicios por $10,000 y el cliente pagará posteriormente. Para simplificar el ejemplo, no se incluye IVA.
| Cuenta | Debe | Haber |
|---|---|---|
| Clientes | $10,000 | |
| Ingresos por servicios | $10,000 | |
| Total | $10,000 | $10,000 |
La cuenta de clientes aumenta porque la empresa adquiere el derecho a cobrar. Los ingresos también aumentan y se registran en el haber.
Tipos de asientos contables
Los asientos contables pueden clasificarse por el número de cuentas que intervienen o por la función que cumplen.
Asientos simples y compuestos
| Tipo de asiento | Característica |
|---|---|
| Simple | Interviene una cuenta en el debe y otra en el haber |
| Compuesto | Intervienen tres o más cuentas |
Una aportación de capital depositada en bancos puede producir un asiento simple. Una compra con IVA, descuentos, retenciones o distintas formas de pago suele generar un asiento compuesto.
Tipos de asientos según su función
- Asiento de apertura: registra los saldos iniciales al comenzar un ejercicio.
- Asiento operativo: registra compras, ventas, cobros, pagos y otras operaciones habituales.
- Asiento de ajuste: actualiza o corrige determinados saldos al finalizar un periodo.
- Asiento de cierre: cancela las cuentas correspondientes al terminar el ejercicio.
Para aprender a realizar asientos contables conviene comenzar con los asientos operativos, ya que representan las operaciones cotidianas de una empresa.
Cómo saber si un asiento contable está bien
Antes de considerar correcto un asiento, realiza estas comprobaciones:
El debe y el haber coinciden
La suma de ambas columnas debe ser igual. Si los totales no coinciden, falta una cuenta o existe un error en los importes.
Las cuentas corresponden a la operación
Las cuentas seleccionadas deben reflejar lo que realmente ocurrió. Por ejemplo, la compra de un equipo que se utilizará durante varios periodos no debe registrarse automáticamente como un gasto corriente.
Los movimientos respetan la naturaleza de las cuentas
Comprueba si cada cuenta aumenta o disminuye y aplica la regla correspondiente para determinar si debe registrarse en el debe o en el haber.
El registro tiene respaldo
La operación debe contar con los documentos que permitan comprobarla, como CFDI, recibos, contratos, estados de cuenta o comprobantes de transferencia.
La fecha y el periodo son correctos
El asiento debe reconocerse en el periodo que corresponda según la naturaleza de la operación y el criterio contable aplicable.
Errores frecuentes al realizar asientos contables
Confundir el debe con una entrada de dinero
No todo lo registrado en el debe representa dinero recibido. Los activos y gastos también aumentan en ese lado.
Registrar únicamente el pago
Una compra a crédito y su pago posterior son operaciones diferentes. Primero se registra la compra y la deuda con el proveedor; después, cuando se paga, se registra la disminución de la deuda y la salida de dinero.
Omitir una cuenta
Las operaciones con IVA, retenciones, descuentos o pagos parciales pueden requerir más de dos cuentas.
Utilizar una cuenta incorrecta
Una operación puede estar cuadrada y, aun así, estar mal registrada. Esto ocurre cuando el importe se coloca en una cuenta que no corresponde a la naturaleza del movimiento.
Copiar cuentas contables de otro país
Los principios de la partida doble son generales, pero la numeración, denominación y tratamiento de las cuentas pueden variar. En México debe utilizarse el catálogo adoptado por la empresa y, cuando corresponda, establecer su relación con el código agrupador del SAT.
Pensar que cuadrar es suficiente
La igualdad entre el debe y el haber sólo demuestra que existe equilibrio aritmético. No confirma que las cuentas, los importes, la fecha o el tratamiento contable sean correctos.
La lógica para realizar cualquier asiento contable
Para realizar correctamente un asiento contable, sigue siempre la misma secuencia:
- Identifica la operación.
- Determina las cuentas afectadas.
- Clasifica cada cuenta.
- Comprueba si aumenta o disminuye.
- Registra los movimientos en el debe y el haber.
- Verifica que el asiento refleje correctamente la operación.
Cuando se entiende esta lógica, los asientos dejan de depender de la memoria y pueden resolverse analizando lo que realmente ocurrió en la empresa.
Este artículo tiene fines exclusivamente informativos y no constituye asesoría personalizada. Su contenido se desarrolla a partir de nuestra experiencia profesional con empresas en México. Consulta nuestro Aviso legal.
Cada empresa tiene una situación diferente. Si necesitas conocer qué está pasando y qué alternativas existen, solicita una sesión de diagnóstico inicial para analizar tu caso.