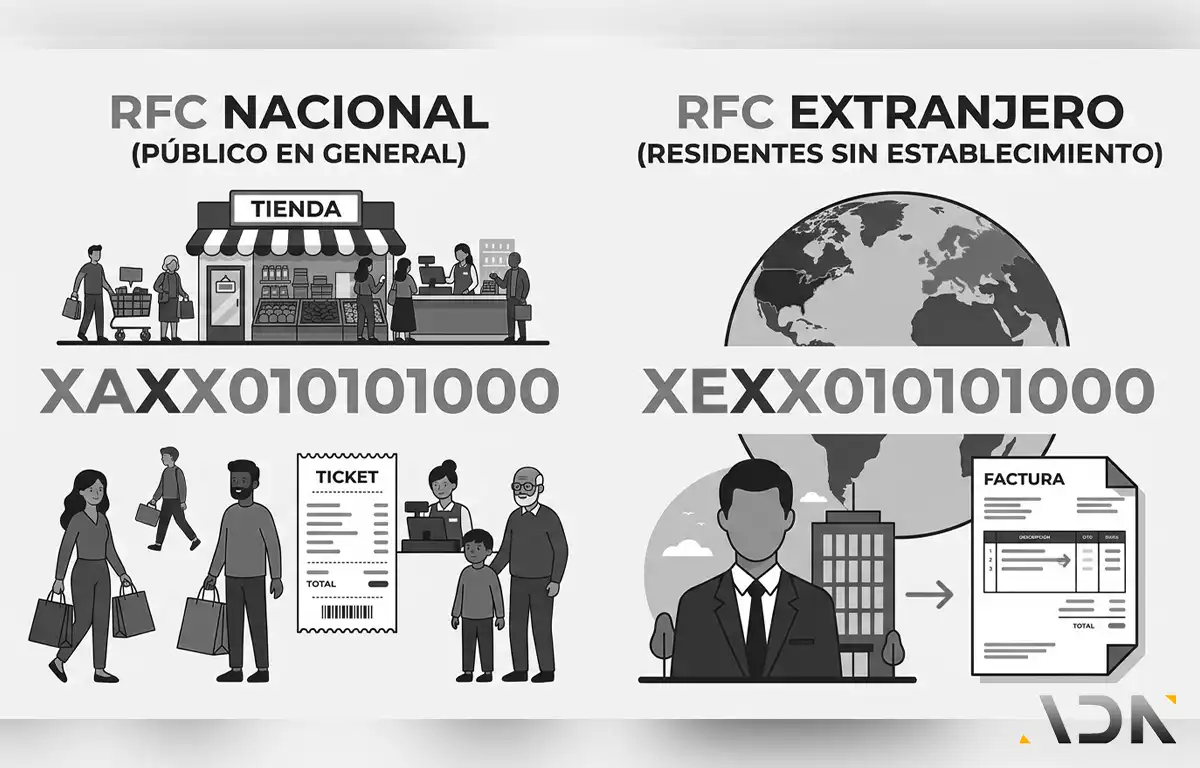
El RFC genérico nacional en México es XAXX010101000. Esta clave se utiliza para emitir comprobantes fiscales por operaciones con el público en general, en los supuestos en que no se cuenta con el Registro Federal de Contribuyentes (RFC) del receptor.
El Servicio de Administración Tributaria (SAT) también contempla otra clave genérica, XEXX010101000, que corresponde a operaciones con residentes en el extranjero que no están inscritos en el RFC mexicano.
Aunque ambas claves se utilizan para identificar al receptor en determinados comprobantes fiscales, tienen aplicaciones diferentes.
¿Cuál es el RFC genérico nacional?
El RFC genérico para público en general en México es:
XAXX010101000
Esta clave está establecida en la regla 2.7.1.23 de la Resolución Miscelánea Fiscal (RMF) para 2026 y se utiliza cuando no se cuenta con la clave del RFC del receptor y la operación corresponde al supuesto de público en general.
El RFC XAXX010101000 no pertenece a una persona física o moral en particular. Es una clave genérica establecida por el SAT para identificar al receptor en las operaciones que cumplen las condiciones correspondientes.
¿Para qué sirve el RFC genérico?
El RFC genérico sirve para identificar fiscalmente al receptor de un comprobante fiscal digital por Internet (CFDI) cuando no se cuenta con su RFC propio y la operación se considera realizada con el público en general.
Por ejemplo, puede utilizarse en operaciones comerciales con consumidores que no proporcionan sus datos fiscales para la emisión de un comprobante individual.
El artículo 29-A del Código Fiscal de la Federación establece que, cuando no se cuente con la clave del RFC del receptor, debe utilizarse la clave genérica determinada por el SAT, considerándose la operación como celebrada con el público en general.
Esto no significa que cualquier contribuyente pueda utilizar el RFC genérico para sustituir sus datos fiscales cuando necesita un comprobante emitido a su nombre.
RFC genérico nacional y extranjero: diferencias
El SAT contempla dos claves genéricas principales para estos supuestos:
| RFC genérico | Uso |
|---|---|
| XAXX010101000 | Para operaciones nacionales con público en general, cuando no se cuenta con el RFC del receptor. |
| XEXX010101000 | Para operaciones con residentes en el extranjero que no están inscritos en el RFC mexicano. |
La diferencia entre ambas claves está relacionada con la residencia del receptor y su situación de inscripción en el RFC mexicano.
Por lo tanto, cuando se busca el RFC genérico nacional para facturar al público en general en México, la clave correspondiente es XAXX010101000.
RFC genérico y factura global: ¿cuál es la diferencia?
El RFC genérico y la factura global están relacionados con las operaciones realizadas con el público en general, pero no significan lo mismo.
El RFC genérico es la clave que se utiliza en el campo correspondiente al RFC del receptor cuando se cumple el supuesto previsto en las disposiciones fiscales.
La factura global, por su parte, es un CFDI mediante el cual se agrupan operaciones realizadas con el público en general, conforme a las reglas del SAT.
La regla 2.7.1.21 de la Resolución Miscelánea Fiscal para 2026 contempla la emisión de CFDI globales con periodicidad diaria, semanal o mensual, según corresponda, e incluye requisitos relacionados con los importes de las operaciones y los folios o números de operación de los comprobantes simplificados.
Por eso, no debe confundirse la clave XAXX010101000 con la factura global que puede emitir un establecimiento para concentrar sus operaciones con el público en general.
¿El RFC genérico sustituye tu RFC personal?
No. XAXX010101000 no sustituye el RFC de una persona física o moral.
Cuando compras un producto o contratas un servicio y necesitas un CFDI emitido con tus datos fiscales, debes proporcionar tu RFC y la información requerida para identificar correctamente al receptor.
El RFC genérico no identifica a un contribuyente en particular ni reemplaza su clave personal para efectos de recibir un comprobante fiscal a su nombre.
En la facturación CFDI 4.0, el SAT contempla datos del receptor como el RFC, nombre o razón social, código postal y régimen fiscal, de acuerdo con los requisitos aplicables al comprobante.
Fundamento legal: artículo 29-A del Código Fiscal de la Federación y reglas 2.7.1.21 y 2.7.1.23 de la Resolución Miscelánea Fiscal para 2026.
Fuentes oficiales:
Este artículo tiene fines exclusivamente informativos y no constituye asesoría personalizada. Su contenido se desarrolla a partir de nuestra experiencia profesional con empresas en México. Consulta nuestro Aviso legal.
Cada empresa tiene una situación diferente. Si necesitas conocer qué está pasando y qué alternativas existen, solicita una sesión de diagnóstico inicial para analizar tu caso.